本周,海内外存储资本市场迎来一阵狂欢。海外方面,CoreWeave公布的业绩好于市场预期,AI巨头Anthropic首次公开募股(IPO)受到投资者热捧,加上OpenAI交出亮眼的季度成绩单,重新点燃了市场对人工智能板块的投资热情。
受此带动,美光、闪迪、西部数据等存储大厂股价迎来上涨,部分个股涨幅超过10%。
国内市场的情绪升温,则主要来自一则存储涨价消息。据市场消息,部分头部存储企业已向渠道商口头释放企业级颗粒涨价意向。虽然正式提价函尚未下发,但渠道端价格已经率先出现调整。
从消息层面来看,企业级存储需求依旧具备较强支撑。综合多方反馈来看,原厂四季度官方报价确实呈现微微上涨态势,但原厂不同环节的价格表现并不完全一致。
有存储模组厂商透露,原厂供应给模组企业的晶圆价格实际并未上涨,部分产品甚至有所下调,但存储颗粒及模组产品的对外报价仍在走高,尤其是面向服务器市场的产品,涨价趋势更为明显。
值得注意的是,此轮调价涉及的产品仍以企业级存储为主,消费级产品尚未出现明确的同步调涨信号。
据三星代理商反馈,目前涨价主要集中在DRAM合约端和企业级SSD原厂及渠道端,并非消费级NAND全面跟涨,大头还是算力中心,基层反馈的需求其实一般。
在消费级市场上,由于PC和手机等消费性产品销售表现并不理想,临近年底,部分现货商、模组厂及渠道商出于回笼资金、去化库存的考虑,开始降价释放手中货源,带动消费型NAND现货价格近两周下跌约20%。
对于NAND价格,群联认为短期内可能出现小幅涨跌,但更值得关注的是下一阶段AI需求的变化,尤其是来自国内市场的需求增长。
再看DRAM现货市场,消费级内存价格虽然近期有所波动,但整体仍处于高位。目前销量较大的6000频率、C30或C28时序产品,各品牌报价多集中在3500元至4500元之间,部分高端品牌甚至突破5000元。相比之下,此前涨幅较大的企业级内存,部分产品价格较年内高点反而回落10%—20%。
关于后市,行业普遍认为,存储市场的结构性分化或将进一步加深。
从价格走势来看,通用型DRAM仍处于历史高位,机构预测第Q4合约价格预计维持双位数上涨;企业级SSD也将继续受益于AI数据中心需求,成为本轮涨价行情的重要支撑。相比之下,消费级NAND的涨价动力正在减弱,部分原厂对后续价格走势也趋于谨慎,甚至认为NAND价格上涨趋势可能在下一财年趋于停止。
整体来看,存储市场再次出现全品类普涨的可能性已不大。随着不同产品之间的供需差异逐渐拉大,涨价能否持续,不再单纯取决于上游供应紧张程度,终端市场的实际需求和价格接受能力同样至关重要。尤其在高价持续推高采购成本的背景下,下游能否消化涨价压力,将直接影响后续价格调整的幅度与持续性。
进入2026年第四季度,存储市场的变化已经愈发清晰:涨价行情仍在延续,但驱动力正从整体供需紧张转向AI需求主导下的结构性分化。对于后续市场而言,真正值得关注的,或许不只是原厂还能涨多少,而是下游市场还能接受多高的价格。
SSD固态市场
本周SSD现货市场价格维持震荡走势,行情倒挂、产品分化及价格体系混乱等现象进一步显现。受前期NAND资源高价影响,部分商家仍背负较高库存成本,但终端消费需求疲软,渠道低价货源持续冲击市场,部分成品SSD售价与上游资源成本出现倒挂。
不同颗粒来源、主控方案及品质等级的产品报价差距拉大,同容量、同接口产品也难以形成统一的市场价格体系。短期来看,SSD现货市场仍处于价格调整与库存消化阶段,行情盘整或将持续。
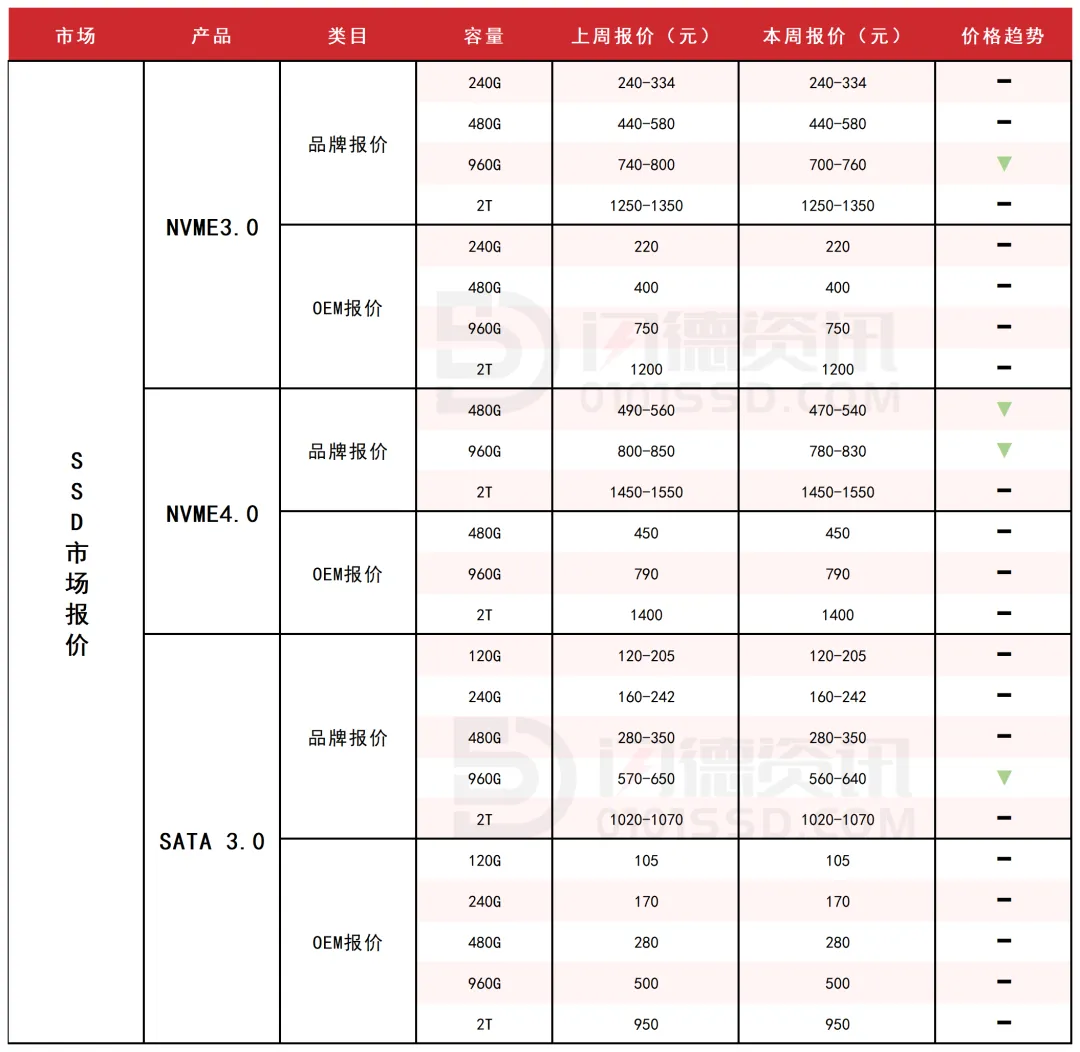
本周NVME3.0大致报价,除960G容量下跌5%左右,其它容量保持不变。
本周NVME4.0大致报价,除2T容量不变,其它容量呈下跌态势,跌幅区间在3%-4%左右。
本周SATA3.0大致报价,除960G容量下跌2%左右,其它容量保持不变。
DRAM内存市场
本周DRAM现货市场整体价格下跌调整,渠道、消费市场需求遇冷,交易量大幅萎缩。
近期市场行情不太乐观,部分商家开始套现离场观望,局部出现出厂价与渠道价倒挂。现阶段价格分化且不稳定,注意仓位成本。
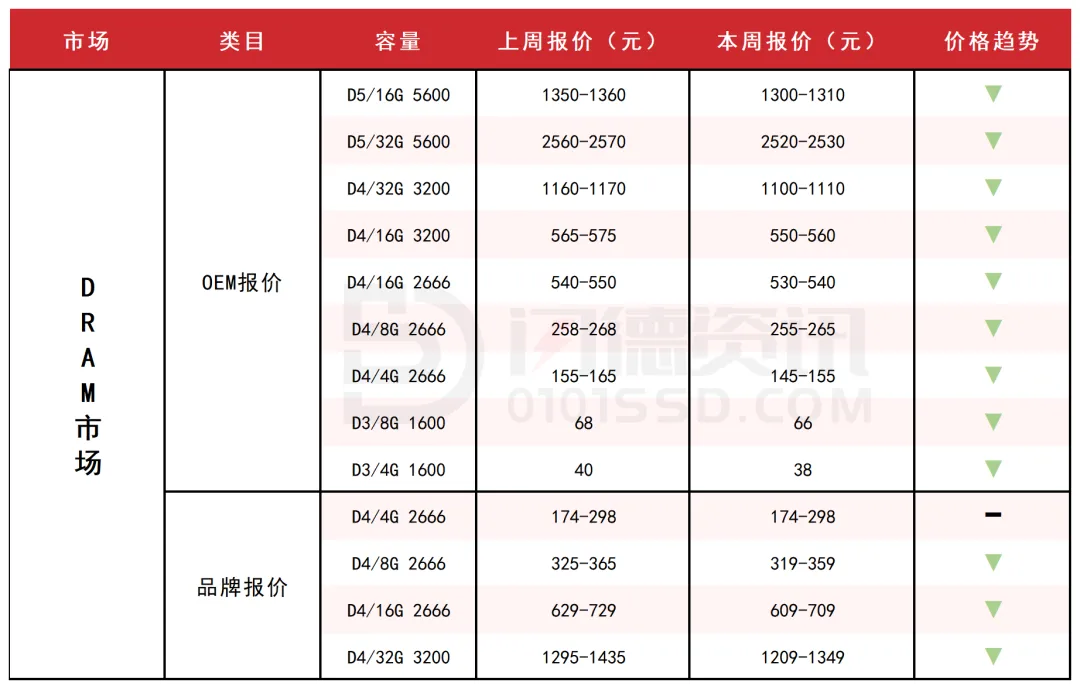
本周内存OEM市场报价,D5板块,所有容量呈下跌态势,跌幅区间在2%-4%左右;
D4板块,所有容量呈下跌态势,跌幅区间在1%-7%左右;
D3板块,所有容量呈下跌态势,跌幅区间在3%-5%左右。
Flash Wafer市场
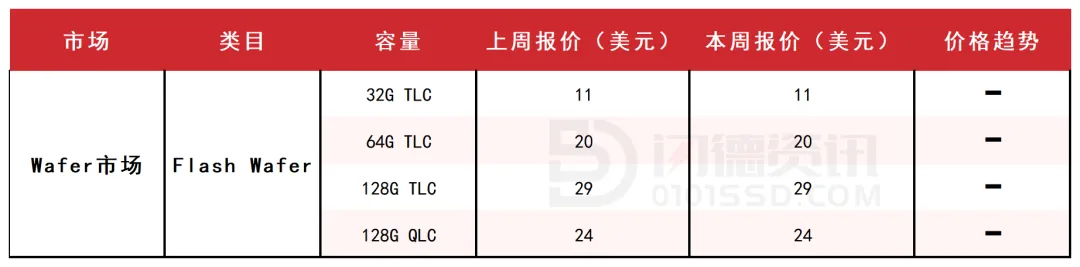
本周 Flash Wafer 合约价格整体保持稳定,模组厂拉货意愿低迷、成交极度萎缩。渠道消费类 SSD 及 NAND 晶圆现货价格持续松动,512Gb TLC 晶圆现货较三月高点回落近三成,部分现货商、模组厂及通路商选择在年底抛售库存换取现金。
与此同时,原厂合约端仍保持相对坚挺,报价调整相对谨慎,下游采购接受度却持续走低,合约与现货市场的价格分化进一步加剧。短期来看,现货市场仍将面临库存消化与价格竞争的双重压力,市场观望情绪较浓。
USB市场
本周USB现货市场价格维持震荡走势,市场报价较为混乱,商家还是出货为主,短期还是看不到涨价的机会。
TF卡市场需求一般,成交价格普遍低于报价,通路商拿货意愿不强,维持流水。
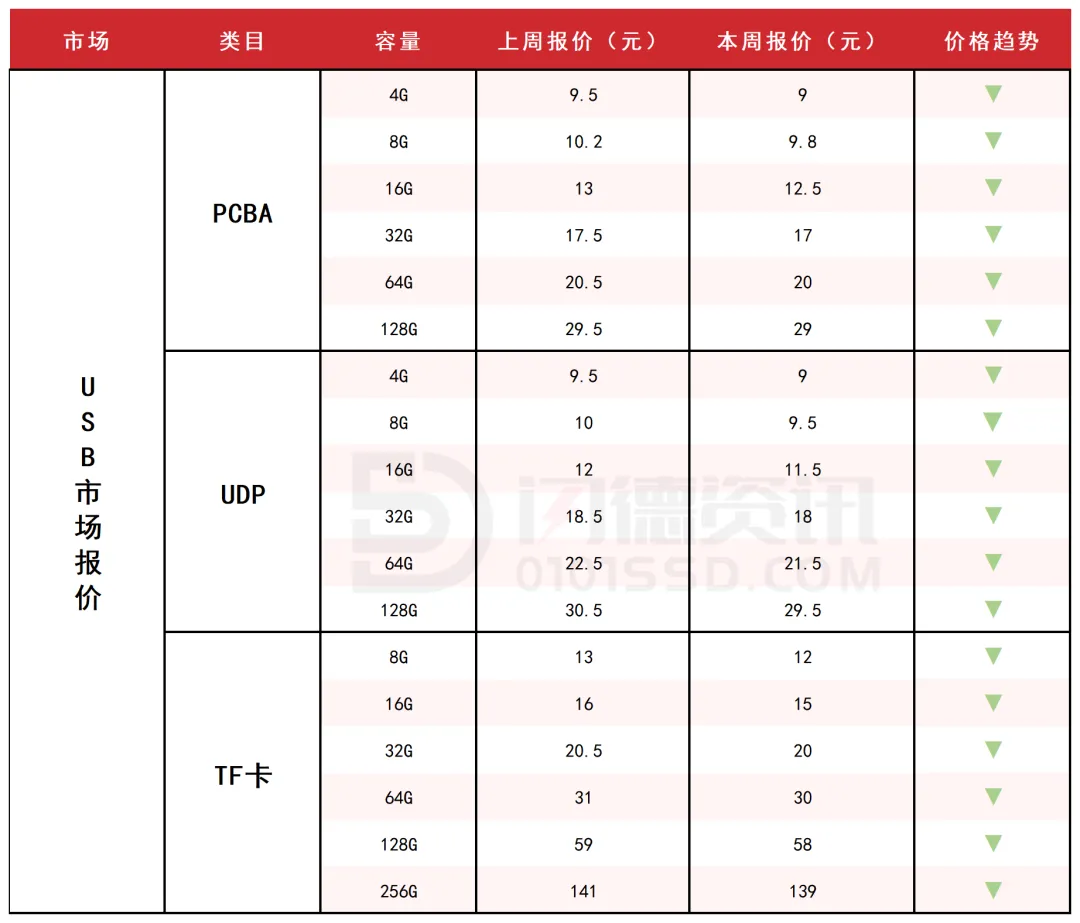
本周PCBA大致报价,所有容量呈下跌态势,跌幅区间在2%-5%左右。
本周UDP大致报价,所有容量呈下跌态势,跌幅区间在3%-5%左右。
本周TF卡市场大致报价,所有容量呈下跌态势,跌幅区间在2%-8%左右。
注:文中价格为市场参考价,基于市场调查整理,实际成交价以具体交易为准。
1.本文整理自网络,如有侵权,请联系删除。
2.所刊内容仅代表作者观点,非闪德资讯立场。










18126200184












我的评论
最新评论