正式进入11月,行业迎来的不是大促前的热闹与期待,而是面对高价市场的一筹莫展。经过前期多轮价格博弈,现货渠道逐渐落于下风,本周存储现货价格继续走低。
从具体产品来看,SSD与DRAM现货市场走势出现分化:SSD价格小幅走跌,询盘持续冷清,部分厂商降价出货意愿较强,NAND资源端的砍价幅度已超出商家可接受范围,交易双方僵持不下;DRAM价格则整体维持高位,部分商家开始让价换量。不同产品市场表现不一,但高价带来的成交压力正在显现,买卖双方分歧依然明显。
目前存储涨价近一年,NAND、DRAM高价给消费市场带来多大冲击?
据Counterpoint Research数据,2026年第三季度全球智能手机出货量同比下降20%,创2012年以来同期新低。受存储等零部件涨价影响,手机厂商纷纷上调产品售价,部分机型价格涨幅达到20%。
与此同时,有数码博主爆料,受存储成本持续上涨影响,手机厂商的BOM采购成本不断攀升,部分手机及平板产品线可能暂停更新。行业认为,内存短缺或将持续至2029—2030年,在成本压力下,厂商减少低利润产品投入或成为一种有效的应对策略。
为了加快旧机型去库存、回笼资金,并为新一代旗舰机型上市做准备,今年双十一期间,各大手机品牌纷纷加大促销力度,部分旗舰机型叠加平台优惠、以旧换新及国家补贴后,实际到手价较首发价下降上千元。
行业预计,本轮降价促销至少将持续至年底大促结束;若库存去化不及预期,部分机型的优惠政策可能延续至2027年一季度。随着手机厂商此前采购的低价存储芯片库存逐渐消耗,后续新一代产品将按照更高的存储采购成本进行规划。
这意味着,当前终端降价更多是厂商因前期低成本主动去库存的市场策略,并非是存储涨价压力已经缓解。
PC市场同样承压,Counterpoint数据显示,2026年第三季度全球PC出货量同比下降21%,仅为5700万台。Omdia和IDC统计的降幅也分别达到21.2%和20.1%。
尽管各机构统计口径略有差异,但超20%的跌幅已成为PC行业共识,市场呈现出明显的“量跌价升”现象。业内预计,全球PC市场的下行压力或将延续至年末。
继智能手机、PC接连涨价后,存储成本上涨的影响正向更多消费电子领域传导,接下来专业相机、游戏机等产品也可能迎来新一轮涨价。随着供货周期继续拉长,车载终端、工业工控设备也难以独善其身。
事实上,对于本轮内存缺货潮的持续时间,SK海力士、三星等存储大厂此前已多次发出预警,普遍认为全球内存短缺局面可能持续2至4年。苹果新任CEO特努斯也用“史无前例”来形容当前的供应压力,并表示苹果在2027财年第一财季将面临更高的内存成本。
当然,随着终端需求变化及新增产能逐步释放,存储供需格局未来仍有望缓解,但短期内价格大幅回落仍存在较大不确定性。
闪德资讯认为,在供应资源持续向AI及高端产品倾斜的背景下,消费级存储以及传统PC、手机市场面临更大的成本压力,终端销量影响已成事实。
但存储低价时代短期内难回归,未来两三年甚至更长时间,市场都可能维持相对高位运行。对于渠道而言,调整经营预期、优化库存与资金策略,或许比等待价格大幅回落更为现实。
SSD固态市场
本周 SSD 现货市场整体呈现小幅下跌态势,消费级渠道价格继续承压,低容量旧接口跌幅较为突出。PC及消费电子市场采购动力不足,市场询盘冷清,成交依旧乏力,渠道端库存消化压力仍在。
部分厂商资金周转风险上升,低价出货意愿增强,而行业SSD在原厂成本托底下报价持稳。短期不会有大的改变,操作上还是对单为主,保持流水即可。
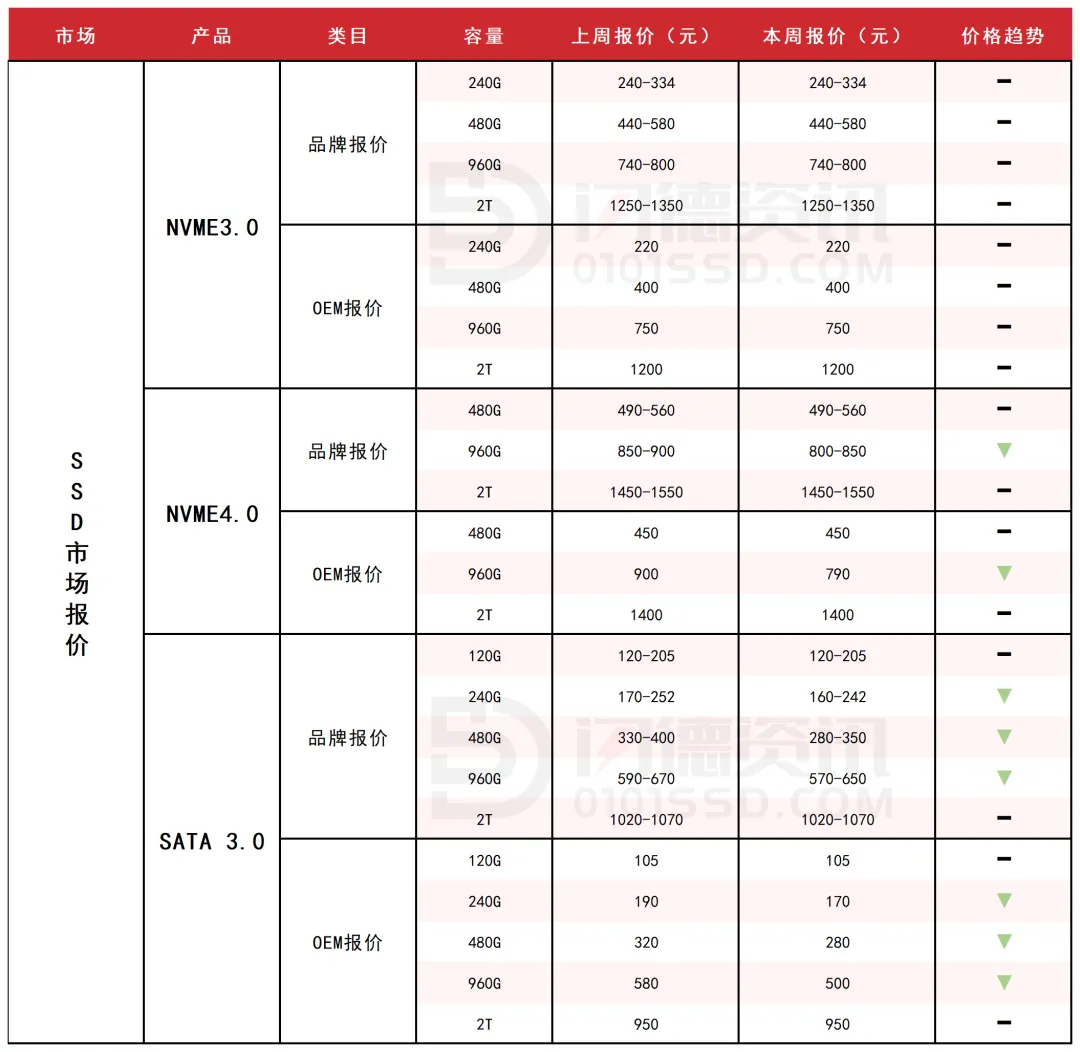
本周NVME3.0大致报价,所有容量保持不变。
本周NVME4.0大致报价,除960G下跌6%左右,其它容量保持不变。
本周SATA3.0大致报价,除120G和2T容量不变,其它容量呈下跌态势,跌幅区间在4%-15%左右。
DRAM内存市场
本周DRAM现货市场价格整体高位持稳,但内部走势分化,DDR4及渠道消费类产品因出货压力出现个别让价,DDR5则受颗粒成本与货源约束相对抗跌。
需求端成交依旧清淡,渠道销量承压,虽是传统旺季,但商家普遍以实单流水为主、主动备货意愿偏弱。
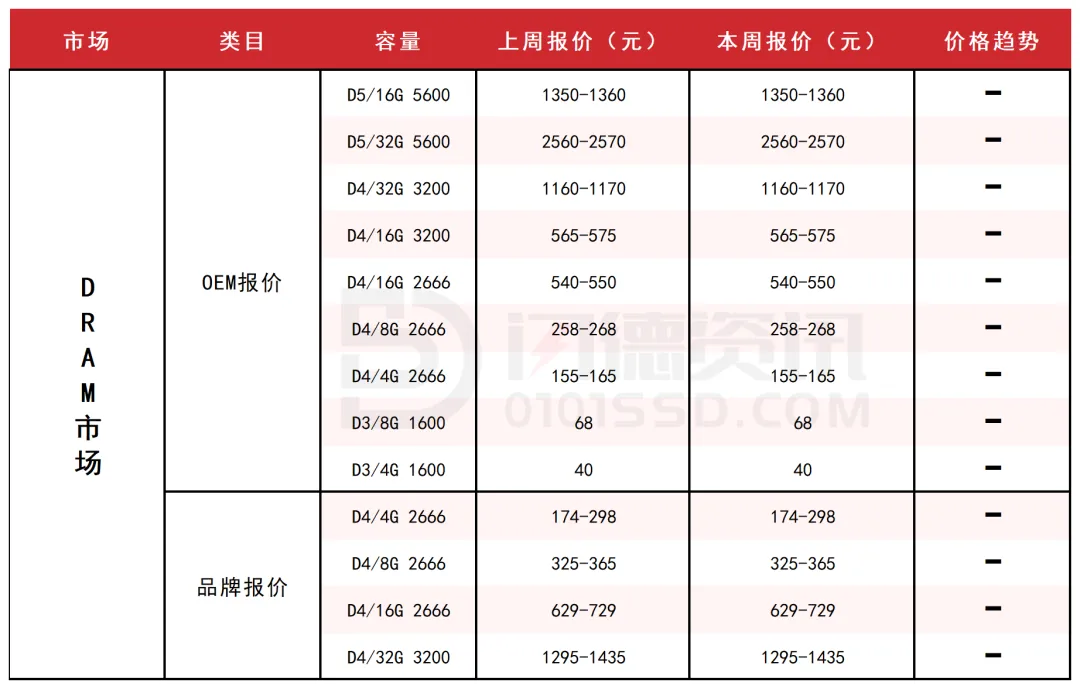
D4板块,所有容量保持不变;
D3板块,所有容量保持不变。
Flash Wafer市场
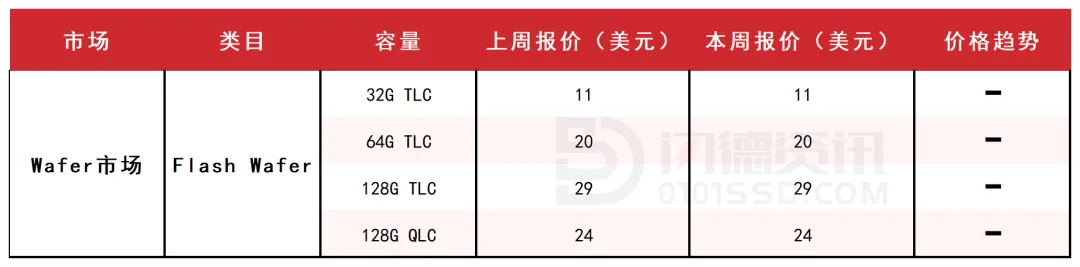
本周Flash Wafer 合约价格整体保持稳定,但现货市场交投依旧偏淡,询价多于实际成交。
多数商家反馈 Good Die “卖不动”,客户询价后直接砍价,且砍价幅度普遍超出商家可接受范围;商家因库存成本锚定在原厂官价体系,拒绝大幅让价,导致报价与可成交价之间裂口难以弥合。短期难有起色,观望流水为主。
USB市场
本周USB现货市场整体延续弱势调整,市场需求一般,传统备货季并未带来明显的采购增量,市场仍以以订单驱动为主。
TF卡市场整体偏弱,中高容量价格承压更明显,短期仍需关注渠道库存消化和终端实际订单变化。
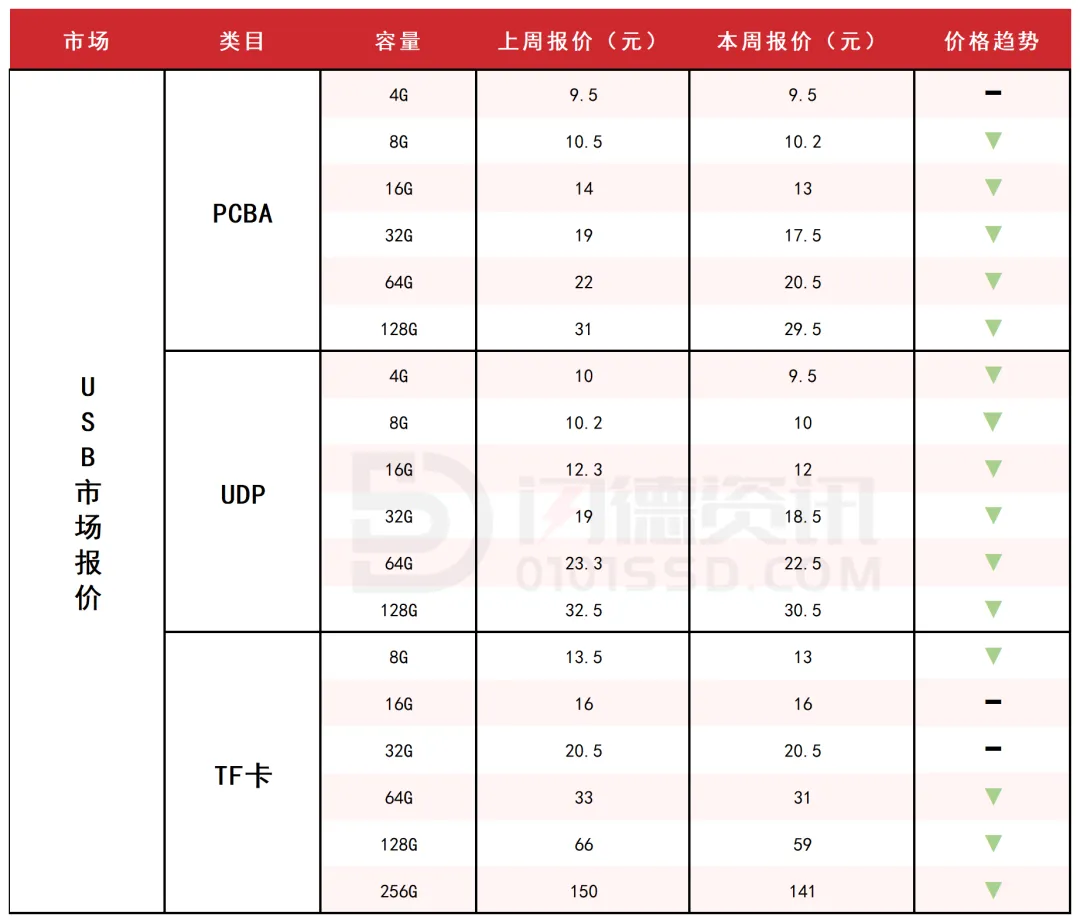
本周PCBA大致报价,除4G容量不变,其它容量呈下跌态势,跌幅区间在3%-8%左右。
本周UDP大致报价,所有容量呈下跌态势,跌幅区间在2%-6%左右。
本周TF卡市场大致报价,除16G-32G容量不变,其它容量呈下跌态势,跌幅区间在4%-11%左右。
1.本文整理自网络,如有侵权,请联系删除。
2.所刊内容仅代表作者观点,非闪德资讯立场。










18126200184












我的评论
最新评论