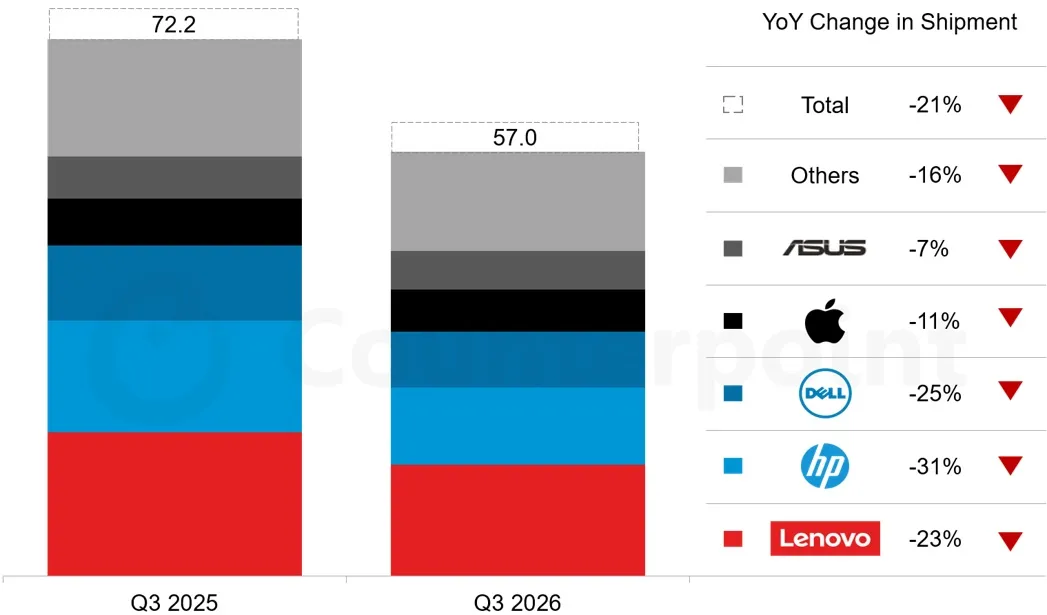
据闪德资讯获悉,10月23日,Counterpoint Research公布的数据显示,2026年第三季度全球PC出货量仅为5700万台,同比下降21%。相比2025年同期的7220万台,减少超过1500万台。
Omdia统计的降幅为21.2%,出货5810万台;IDC口径下降20.1%至6270万台。尽管各机构统计口径略有差异,但超20%的跌幅已成为行业共识。
成本上涨是拖累市场的重要因素。Omdia指出,DRAM与SSD在PC物料成本中的占比已从通常的约15%升至近40%,零部件涨价持续推高整机售价,抑制消费者换机意愿。
厂商层面,联想以1490万台出货量、26.3%的份额保持第一,但同比下降23%;惠普降幅达31%,戴尔也出现两位数下滑。苹果则是前五大厂商中唯一实现份额增长的品牌。
市场认为,全球PC市场的下行压力或将延续至年末。Counterpoint预计,2026年第四季度全球PC出货量同比降幅将扩大至27%;Omdia则预计,全年市场出货量将下滑24%,2027年还可能进一步下降7%。
尽管Windows系统迁移及企业设备更新需求能够提供一定支撑,但仍难以完全抵消成本上涨对消费市场的冲击。
展望后市,Counterpoint预计,DRAM和NAND闪存的涨价幅度有望在2027年上半年放缓,但这并不意味着存储供应紧张将同步缓解。
在存储成本仍处高位、整机售价承压的情况下,PC市场短期内仍将面临消费者换机意愿不足、出货量持续承压的挑战。
点击此处关注,获取最新资讯!










18126200184












我的评论
最新评论