本周存储资本市场十分“护眼”,全球存储板块连续调整,原厂与国内模组厂集体下跌,一跌再跌,目前仍无止跌迹象。市场对存储周期持续性、竞争格局及AI需求预期的担忧,也随之升温。
行业分析来看,本次存储资本调整原因包括韩国股市节后补跌、三星电子和SK海力士提前终止大规模股票回购,以及长鑫存储宣布下一代4F² DRAM架构进展并计划年底前推出服务器内存产品。
分析师认为,内存行业仍处于风口浪尖上,核心问题在于基本面虽强劲,但盈利见顶担忧正在打压估值。
本周存储现货市场同样承压,行业现金流紧张。具体来看SSD现货整体横盘,报价混乱;DRAM节后小幅回调,商家减仓出货观望;而上游资源价格依旧坚挺。
从利润变化来看,压力也在向模组厂传导,“接盘的人已经有点接不动了”。
据行业调查数据,模组厂利润曲线在 Q3 出现了明确的掉头信号:有厂商率先掉头,Q1净利润环比暴增368%、毛利率冲到57.42%,但Q2净利润环比下降20%、毛利率回落至38.84%,一个季度掉了18.58%;另有两家仍在增长,但斜率明显变缓,净利润环比增速分别从Q1的443%、252%骤降至74%、47%。
整体来看,模组厂的利润节奏已从“陡峭向上”变为“减速或掉头”。
现金流紧张也在放大存储行业的风险,尤其是贸易环节。近期华强北“YZXH数千万货款”被骗事件牵涉数百家贸易商,暴露出轻资产贸易商依赖信息差、转手单,缺少实物与货权核验的隐患。
行情震荡叠加骗子入局,过去纯倒单模式容错率极低,淡季卷单时更容易被钻空子。
综合行业看法,近期的股价调整,更多反映的是市场对AI投资节奏、盈利持续性及定价能力的重新评估,而非产业竞争格局的根本转变。
摩根大通表示,内存基本面较90天前明显强劲,需求远高于供给,预计2026年内存供应短缺约20%,2027年约19%,2028年约15%。
多家机构也认为,存储基本面依然强劲,AI基础设施建设仍在支撑高端存储需求,但市场情绪仍将带来阶段性波动。
下一阶段资本行情走向,虽然与长鑫科技的技术进展关系有关,但更多取决于“慢钱”的耐心能维持多久。当“价值”交易持续走低时,耐心往往最先被消耗殆尽。
目前存储现货利润变薄,并非行业进入下行,而是进货成本抬升所致,市场价格仍处于高位。后续在这场昂贵的存储游戏中,资金实力将决定谁能继续留在场内;货、资金、风控三者的平衡能力,也将成为穿越周期的关键。
SSD固态市场
本周 SSD 现货市场整体呈横盘态势,现货报价较为混乱。一线品牌核心型号价格仍坚挺,二三线促销窗口重新打开。
模组厂库存压力、终端采购谨慎及品牌间的价格竞争,令部分二线走量款率先松动,部分品牌 1TB 型号天猫 30 天最低价较前期回落约两成。面对高成本库存,优先维持合理流水与周转。
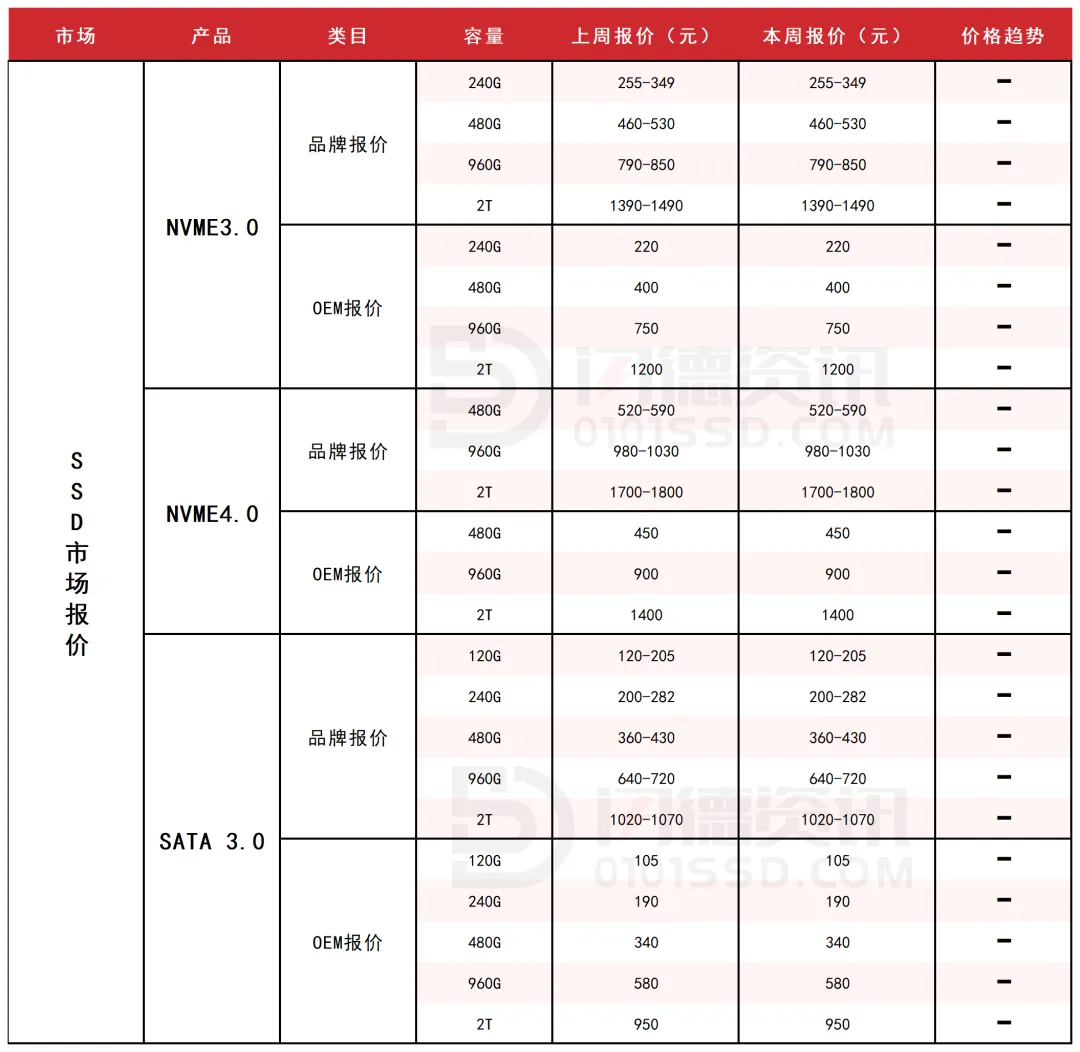
本周NVME3.0大致报价,所有容量保持不变。
本周NVME4.0大致报价,所有容量保持不变。
本周SATA3.0大致报价,所有容量保持不变。
DRAM内存市场
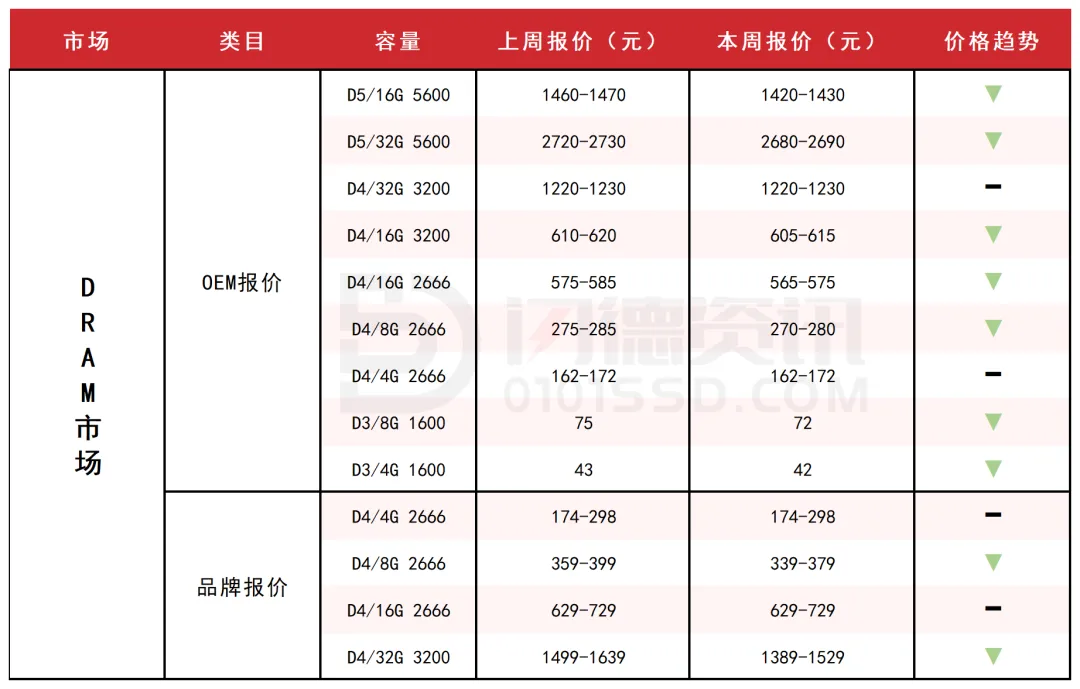
本周DRAM现货市场节后价格小幅回调,应用端D5方面价格依然保持稳定增长态势。
现货供应量较短缺,D3、D4、D5消费端价格开始有松动迹象,不少商家开始减仓出货观望。对于贸易商而言,控制库存成本、保持合理流水、避免盲目押涨。
本周内存OEM市场报价,D5板块,所有容量呈下跌态势,跌幅区间在2%-3%左右。
D4板块,除4G2666和32G3200容量不变,其它容量呈下跌态势,跌幅区间在1%-2%左右。
D3板块,所有容量呈下跌态势,跌幅区间在2%-4%左右。
Flash Wafer市场
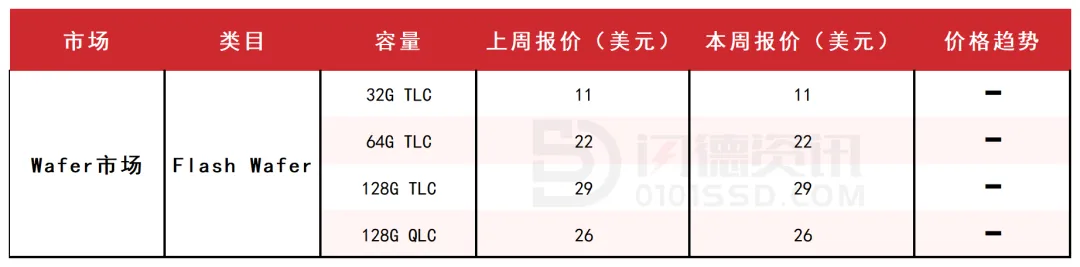
本周Flash Wafer合约价保持不变,上游企业级需求支撑尚在,而消费级现货市场需求较差,市场情绪低迷。
下游零售渠道无法吸收历史高点的 Wafer 价格,模组厂采购保守,导致贸易端价格承压。短期内看不到收敛的迹象,维持流水。
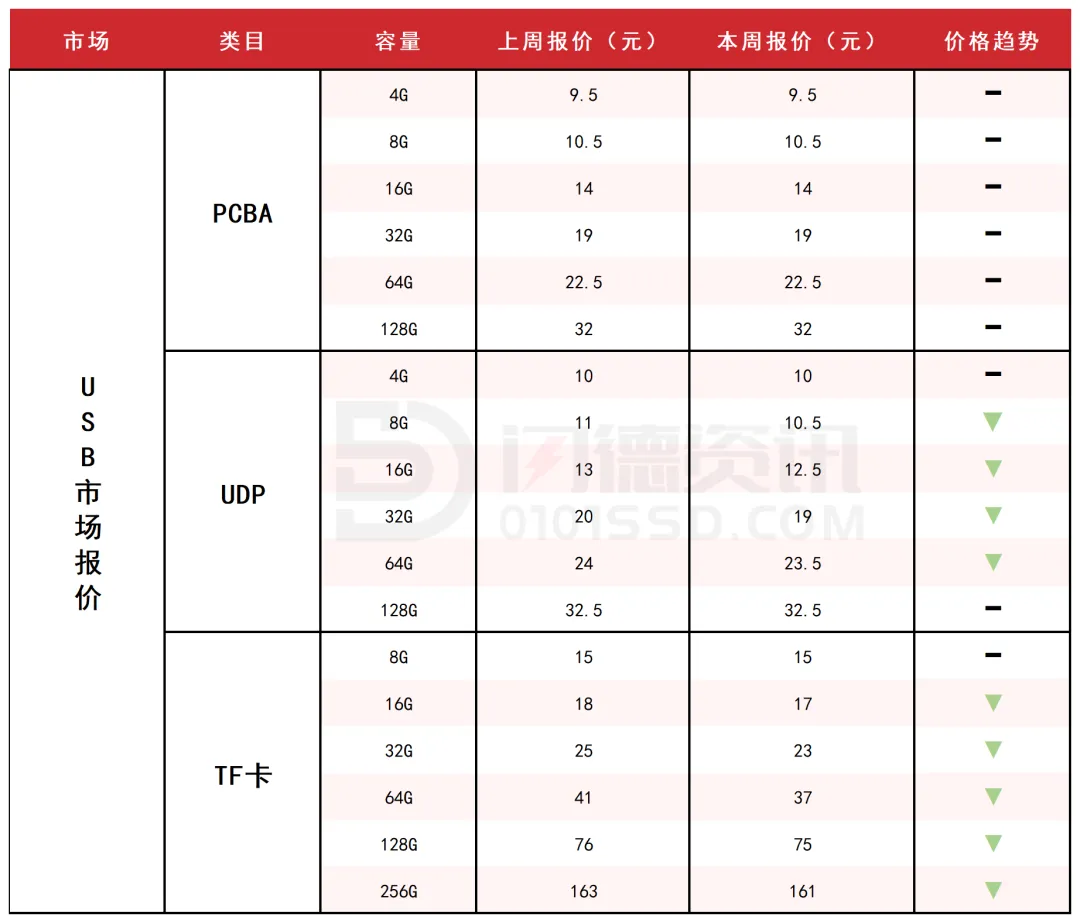
USB市场 本周USB现货市场价格小幅下跌,需求相对较差,市场观望居多,商家接货不强,流水操作! TF卡市场价格保持下跌态势,需求还未改善,短期仍看不到反弹机会,流水为主。 本周PCBA大致报价,所有容量保持不变。 本周UDP大致报价,除4G和128G容量不变,其它容量呈下跌态势,跌幅区间在2%-5%左右。 本周TF卡市场大致报价,除8G容量不变,其它容量呈下跌态势,跌幅区间在1%-10%左右。 注:文中价格为市场参考价,基于市场调查整理,实际成交价以具体交易为准。
1.本文整理自网络,如有侵权,请联系删除。
2.所刊内容仅代表作者观点,非闪德资讯立场。










18126200184












我的评论
最新评论