经过近一个月的持续上涨,本周DRAM现货渠道市场热度开始有所回落,询单数量减少,交易节奏有所放缓。其中,前期涨势较强的DDR5颗粒出现松动迹象,DDR4价格回调相对明显。
SSD现货市场整体交易表现平淡,部分容量产品拉涨,4.0产品有价无市,下游观望情绪有所升温,处于前期备货消化阶段。
不过,消费市场的高价行情并未明显缓解。根据德国价格监测平台Geizhals数据显示,9月DDR5内存平均零售价环比上涨12%。其中,2×16GB DDR5-6400 CL30内存套装一个月内价格上涨103%;2×32GB DDR5-6400套装价格同期上涨33%,部分32GB和24GB DDR5套装涨幅也达到18%左右。相比之下,DDR4价格走势相对平稳,市场分化进一步加剧。
高价行情仍在延续,但随着供应端影响增强,市场关注点开始从“价格上涨”逐步转向“货源供应”。
从供应链反馈来看,原厂对明年货源的收紧预期正在增强。十铨总经理陈庆文表示,近期产业链陆续收到原厂释放的“友善通知”,2027年DRAM供应资源将明显收紧,部分2027年至2028年产能已提前被预订。
他认为,当前市场核心矛盾并非价格,而是货源不足。随着部分产能被长期协议锁定,市场可流通资源减少,2027年上半年供应压力可能进一步显现,模块厂商或需根据货源情况调整客户供应策略。
创见陈柏寿也表示,近期内存市场需求表现良好,但最大的挑战仍是供应,尤其进入第三季度后,DRAM供货明显紧张,DDR5资源更为短缺;相比之下,NAND Flash供应情况相对正常。
供应压力也正在影响下游应用厂商的采购方式。戴尔近期表示,2027年芯片结构性短缺情况可能比2026年更加严峻,后续将会把这部分成本传导至产品定价。目前,保障供应稳定已成为其与客户沟通的重点。笔记本厂商Framework则直接采取提前锁定订单的方式,在价格、交付时间以及容量规格尚未完全确定的情况下提前采购,以降低未来供应风险。
与此同时,头部客户正提前锁定存储供应。据产业链消息,苹果已接受三星电子2027年第一季度存储芯片报价,其中DRAM和NAND报价较今年第三季度上涨约30%-40%。
业内人士表示,当前各大存储原厂正在制定明年产能规划,苹果作为全球头部存储采购客户,通常会提前锁定供应与价格。随着原厂持续调整产能分配,消费级存储供应正在进一步收紧。
英特尔CEO陈立武表示,全球内存短缺问题可能在2027年进一步加剧,部分企业因无法获得足够内存资源,业务扩张计划已受到影响。同时,英特尔目前供货量仅能满足约50%的客户需求,CPU供应紧张状况或将持续。
综合来看,目前现货市场在经历前期连续上涨后进入阶段性备货消化阶段,交易热度有所下降,但供应紧张的基本面并未改变。
受AI服务器需求拉动,现在服务器DRAM价格涨幅仍明显高于消费市场。随着原厂持续调整产能分配结构,消费级存储供应压力或进一步增加,未来价格走势可能向服务器市场逐步靠拢。
接下来存储市场的竞争重点或将从“价格博弈”转向“供应争夺”。对于模组厂和终端厂商而言,后续挑战不只是成本上涨,更在于有限供应下能否获得稳定货源。
注意:近期市场价格波动较快,以实际成交价格为准。
SSD固态市场
本周 SSD 现货市场价格部分容量拉涨,集中在 1TB 以上。当前备货动作较九月初明显减少,主要是前期备货后终端消化速度不及预期,导致渠道补库意愿下降。部分未备货的商家仍在观望,等待合适价格再逐渐建仓。
PCIe 4.0 市场则呈现明显的“有价无市”格局,头部品牌凭借原厂资源绑定维持报价,二三线品牌受制于原厂颗粒成本攀升,让利空间有限,而消费者对千元级报价的接受度已明显下降。现货 SSD 价格预计仍以震荡消化为主,合理库存维持流水。
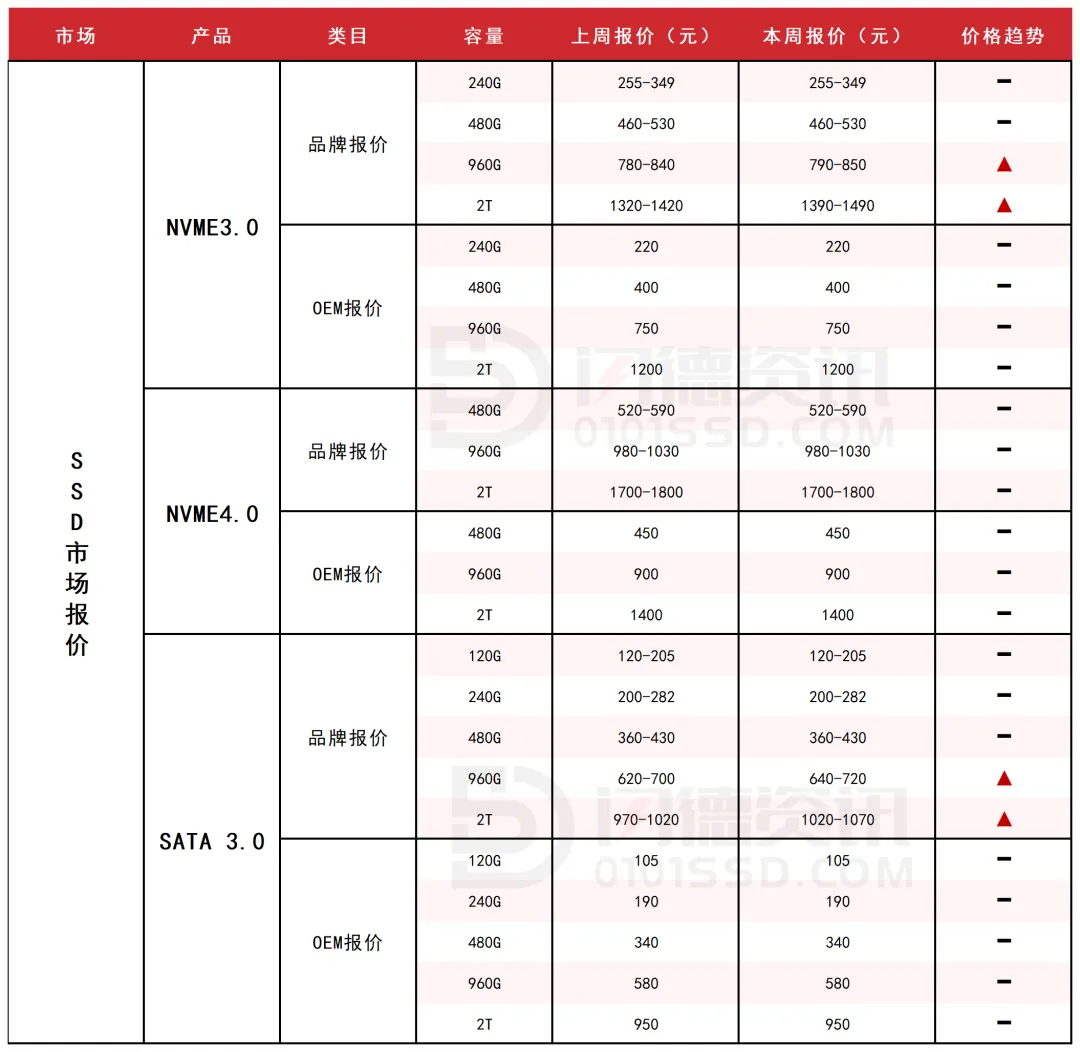
本周NVME3.0大致报价,除了240G-480G容量不变,其它容量呈上涨态势,涨幅区间在1%-5%左右。
本周NVME4.0大致报价,所有容量保持不变。
本周SATA3.0大致报价,除960G-2T容量上涨3%-5%左右,其它容量保持不变。
DRAM内存市场
本周DRAM现货市场价格开始回落,买卖节奏放缓,下游需求缩量,买家对高价的接受意愿很低,实际成交有限。价格端出现结构性分化,DDR4品牌颗粒的修正压力相对明显,而DDR5和eTT颗粒因供给依然偏紧、有特定需求支撑,回调幅度有限。
原厂官方报价依然坚挺,并未因需求放缓而轻易降价。短期市场价格可能仍以震荡阴跌为主,保持健康库存,不宜盲目抄底。
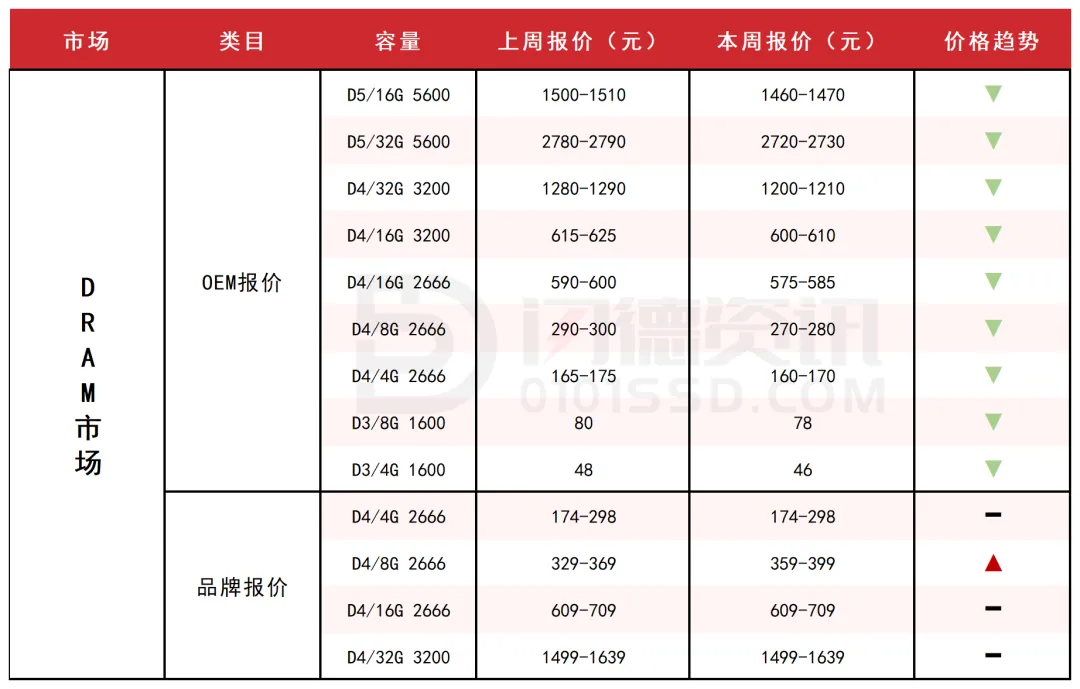
本周内存OEM市场报价,D5板块,所有容量呈下跌态势,跌幅区间在2%-3%左右。
D4板块,所有容量呈下跌态势,跌幅区间在3%-6%左右。
D3板块,所有容量呈下跌态势,跌幅区间在3%-4%左右。
Flash Wafer市场
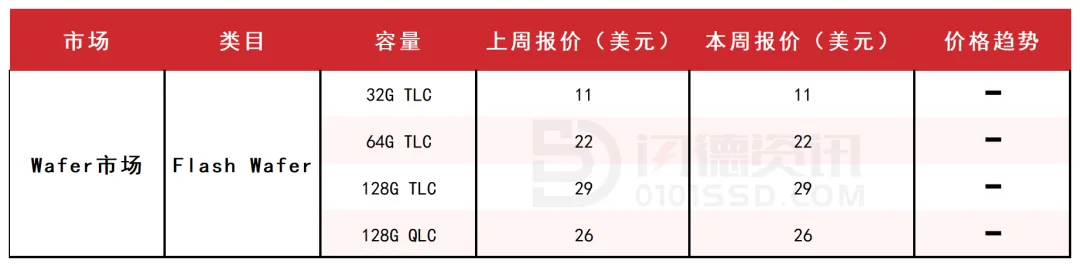
本周Flash Wafer合约价保持不变,原厂端依靠企业级QLC需求维持价格体系,消费级现货则受到终端需求疲软及高成本压力影响,贸易端低价资源竞争依然存在。询单虽有,但买家对后续市场看法保守,订单拉动不足,下游采购端整体保持谨慎。
部分模组厂为降低成本,继续倾向采购低成本等级颗粒,使原厂正品Wafer与二级市场资源之间的价格差进一步体现。短期市场预计仍以震荡消化库存为主。
USB市场
本周USB现货市场价格保持稳定,通路商们依然还是以出货为主,需求表现一般,对单流水为主。
TF卡市场价格保持稳定,市场大货较少,成交有限,短期现货价格预计仍以高位震荡消化为主。
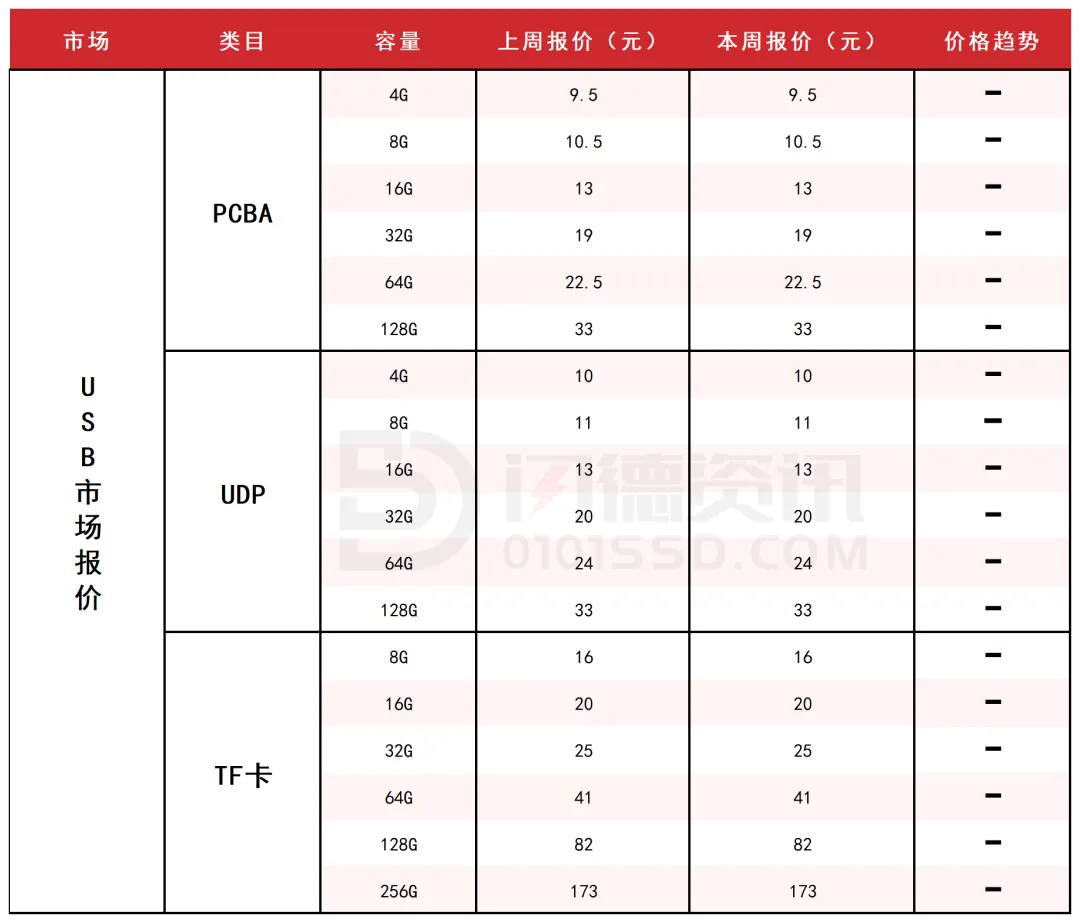
本周PCBA大致报价,所有容量保持不变。
本周UDP大致报价,所有容量保持不变。
本周TF卡市场大致报价,所有容量保持不变。
1.本文整理自网络,如有侵权,请联系删除。
2.所刊内容仅代表作者观点,非闪德资讯立场。










18126200184












我的评论
最新评论